

Stijgende kosten in Europa: hoe maakt u slimmere investeringen in apparatuur? #Productiegids (Europa: Nederland, Duitsland & Frankrijk)
06 Nov, 2026• Frankrijk heeft zijn minimumloon in 2026 tweemaal verhoogd en het Duitse minimumuurloon zal in 2027 €14,60 bedragen, waardoor de druk op de arbeidskosten voor Europese levensmiddelenproducenten hoog blijft.
• We zetten de Duitse degressieve afschrijving van 30%, de Nederlandse investeringsaftrekken KIA/EIA en Franse financieringsinstrumenten zoals Bpifrance en financial leasing uiteen.
• De EU-verordening inzake machines treedt op 20 januari 2027 volledig in werking. Krijg de belangrijkste nalevingspunten over machineveiligheid, materialen die met levensmiddelen in contact komen en hygiënisch ontwerp op één plek.
#ProductiegidsIn deze serie:OverzichtNoord-AmerikaEuropaMidden-Oosten (dec.)Zuidoost-Azië (jan.)Oceanië (feb.)
Voor Europese voedingsmiddelenfabrikanten was 2026 een jaar met bijzonder hoge druk op de arbeidskosten.Volgens de Franse overheid steeg het wettelijke minimumloon (SMIC) in Frankrijk in januari met 1,18% en vervolgens op 1 juni met nog eens 2,41%, nadat de inflatie het automatische aanpassingsmechanisme in werking had gesteld. Hierdoor kwam het uurloon uit op € 12,31.Duitsland blijft niet ver achter: na het besluit van de Commissie voor het minimumloon steeg het minimumuurloon in 2026 naar €13,90 en zal het in 2027 opnieuw stijgen naar €14,60, een cumulatieve stijging van ongeveer 14% over twee jaar.
Ondertussen treedt de nieuwe EU-machineregelgeving op 20 januari 2027 volledig in werking, waardoor de nalevingseisen voor apparatuur worden aangescherpt.Bij het plannen van een investering in apparatuur moet nu niet alleen rekening worden gehouden met arbeidskosten, maar ook met de overgangsperiode voor regelgeving.Het goede nieuws is dat Duitsland, Nederland en andere landen fiscale instrumenten zoals versnelde afschrijving en investeringsaftrek hebben ingevoerd.Voortbouwend op het besliskader uit ons Overzicht gaat dit artikel dieper in op de Europese markt, de beschikbare beleidsinstrumenten in Nederland, Duitsland en Frankrijk, en de wettelijke vereisten van de EU.
| Vergelijking | Nederland | Duitsland | Frankrijk |
|---|---|---|---|
| Trend van het instaploon | Elke zes maanden aangepast volgens een wettelijk mechanisme | €13,90 in 2026; €14,60 in 2027 | Twee keer verhoogd in 2026; €12,31 vanaf juni |
| Belangrijkste fiscale instrumenten | Kleinschaligheidsinvesteringsaftrek (KIA), Energie-investeringsaftrek (EIA) | Afschrijving volgens degressief saldo van 30% ("investeringsbooster") | Voornamelijk financiering en publieke leningen |
| Publieke financiering | Bankleningen, leasing | KfW-leningen voor het mkb | Bpifrance |
| Gemeenschappelijke wettelijke vereisten | EU-verordening inzake machines, verordening inzake materialen die met levensmiddelen in contact komen, verordening inzake levensmiddelenhygiëne | Hetzelfde als in Nederland | Hetzelfde als in Nederland |
Europese markttrends: hoe oorlog en migratie de eettafel van Europa veranderen
Naast lonen en regelgeving verdient demografische verandering ook de aandacht van Europese voedingsmiddelenproducenten. Recente oorlogen en migratiegolven veranderen de Europese bevolking en voedselvoorkeuren snel en creëren nieuwe marktkansen.
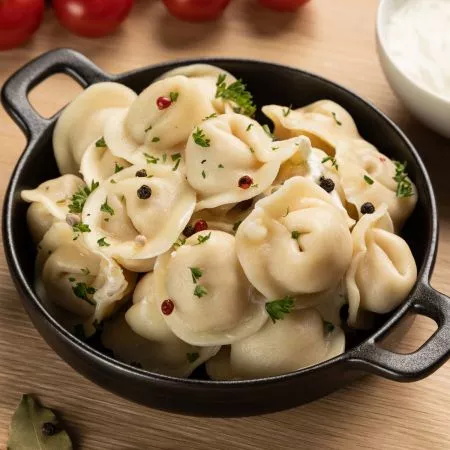
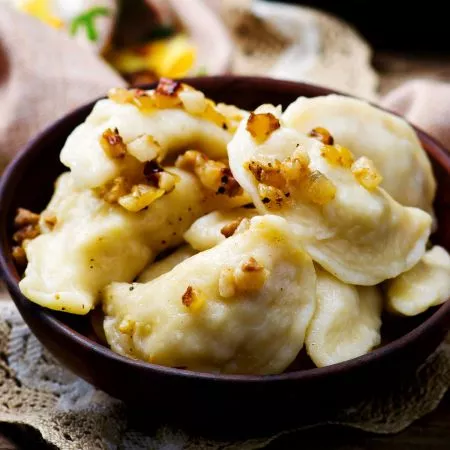
Oekraïense vluchtelingen: 4,43 miljoen gevestigd in de EU. Volgens Eurostat hadden eind juli 2026 4,43 miljoen mensen die Oekraïne waren ontvlucht tijdelijke bescherming in de EU.Duitsland ving ongeveer 1,29 miljoen mensen op, oftewel 29,1% van het EU-totaal, gevolgd door Polen met ongeveer 950.000 (Eunews-rapport).De Raad van de EU heeft de tijdelijke bescherming verlengd tot 4 maart 2027 en de lidstaten zijn onderhandelingen begonnen over daaropvolgende verblijfsregelingen.Voor voedselproducenten kunnen mensen met tijdelijke bescherming kansen bieden voor vertrouwde voedingsmiddelen, hoewel de vraag met verkoopcijfers moet worden onderbouwd, waaronder Oost-Europese deegproducten zoals varenyky, pelmeni en pierogi.
Duitsland: meer dan een kwart van de bevolking heeft een migratieachtergrond. Volgens het Duitse Federale Bureau voor de Statistiek (Destatis) hadden 21,8 miljoen mensen in Duitsland in 2025 een migratieachtergrond, oftewel 26,3% van de totale bevolking;onder 25- tot 34-jarigen is het aandeel groter dan een derde.Destatis meldt ook dat er eind 2025 ongeveer 3,2 miljoen asielzoekers en personen met een beschermingsstatus in Duitsland waren (Destatis).Deze jonge, diverse consumentenbasis kan kansen creëren voor kant-en-klare gerechten uit het Midden-Oosten, Zuid-Azië en Oost-Europa;Groei in de reguliere detailhandel vereist onafhankelijk verkoopbewijs.
| Trend | Belangrijke gegevens | Potentiële voedingskansen |
|---|---|---|
| Gevestigde Oekraïense vluchtelingen | 4,43 miljoen in de EU; ongeveer 1,29 miljoen in Duitsland (juli 2026) | Oost-Europese deeggerechten zoals varenyky, pelmeni en pierogi |
| Duitse bevolking met een migratieachtergrond | 21,8 miljoen, oftewel 26,3% (2025) | Kant-en-klaarmaaltijden en diepvriesproducten uit het Midden-Oosten, Zuid-Azië en Oost-Europa |
| Jonge migrantenbevolking | Meer dan een derde van de 25- tot 34-jarigen heeft een migratieachtergrond | Handige diepvries- en kant-en-klaarproducten in diverse smaken |
Weeg de onzekerheid af tegen de kansen. De tijdelijke bescherming verloopt in maart 2027 en regelingen voor verblijf daarna worden nog besproken, waardoor de vraag vanuit sommige groepen kan veranderen.We raden aan prioriteit te geven aan apparatuur waarmee producten snel kunnen worden gewisseld door matrijzen te vervangen, bijvoorbeeld door Oost-Europese dumplings, gefrituurde snacks uit het Midden-Oosten en Aziatische dimsum op dezelfde productielijn te produceren, om het risico van afhankelijkheid van één markt te verkleinen.
Nieuwkomers vormen ook een nieuwe bron van arbeidskrachten. Veel vluchtelingen betreden geleidelijk de lokale arbeidsmarkt.Voor voedselproductiefabrieken kan intuïtieve, eenvoudig te leren apparatuur de opleidingsdrempels voor een divers personeelsbestand verlagen, hoewel de daadwerkelijke opleidingsduur moet worden gevalideerd.
Duitsland: Profiteer vóór eind 2027 van 30% degressieve afschrijving
Om de economie uit de stagnatie te halen, lanceerde de Duitse regering een "investeringsbooster" (Investitionsbooster).Volgens het wetsvoorstel van de Bondsdag kunnen roerende activa die bedrijven tussen 1 juli 2025 en 31 december 2027 aanschaffen, worden afgeschreven volgens de degressieve afschrijvingsmethode met maximaal 30%, in plaats van lineair.Hetzelfde wetsvoorstel voorziet ook in een stapsgewijze verlaging van het tarief van de vennootschapsbelasting vanaf 2028, van 15% naar 10% in 2032.
Wat betekent dit voor voedselfabrieken? Met afschrijving volgens de degressieve methode kunt u in de eerste jaren een groter deel van de kosten van apparatuur afschrijven, waardoor u uw belastingaanslag eerder verlaagt en uw kasstroom verbetert. Voor apparatuur met een gebruiksduur van 10 jaar bedraagt de lineaire afschrijving in een vereenvoudigd voorbeeld over volledige jaren voor een in aanmerking komend bedrijfsmiddel jaarlijks 10%, terwijl de degressieve afschrijving in het eerste jaar kan oplopen tot 30%; de daadwerkelijke aftrekposten zijn afhankelijk van het moment van aanschaf en de belastingregels.
| Vergelijking | Lineaire afschrijving | Afschrijving volgens degressieve methode van 30% |
|---|---|---|
| Afschrijving in het eerste jaar (economische levensduur van 10 jaar) | 10% | 30% |
| Belastingdruk in de eerste jaren | Hoger | Mogelijk lager; de daadwerkelijke belastingbesparing en kasstroom zijn afhankelijk van het belastbare inkomen en de belastingtarieven |
| Periode waarin u in aanmerking komt | Standaard | Roerende activa aangeschaft tussen 1 juli 2025 en 31 december 2027 |
De aankoopperiode eindigt in 2027. De uiterste aankoopdatum is het einde van 2027.Als u van plan bent een nieuwe productielijn toe te voegen, kosten het opstellen van een offerte, de levering en de installatie allemaal tijd. Begin daarom vroeg met uw evaluatie.
Vergeet openbare leningen niet. KfW biedt al lange tijd investeringsleningen aan het mkb.Bedrijven kunnen een aanvraag indienen via hun eigen bank en de financiering plannen in combinatie met afschrijving volgens de degressieve methode.
Nederland: KIA voor het mkb, plus EIA voor energiezuinige apparatuur
Nederlandse stimuleringsmaatregelen voor investeringen in apparatuur nemen de vorm aan van extra aftrekposten op de belastbare winst. Er zijn twee belangrijke regelingen:
Kleinschaligheidsinvesteringsaftrek (KIA): bedoeld voor kleine en middelgrote bedrijven. Volgens de Belastingdienst komen bedrijven met totale investeringen van €2.901 tot €398.236 in 2026 in aanmerking voor de KIA.KIA hanteert een staffel op basis van de jaarlijkse kwalificerende investering, in plaats van een uniform hoger percentage voor kleinere investeringen:
| Totale investering in 2026 | KIA-aftrek |
|---|---|
| €2.901 tot €71.683 | 28% van de investering |
| €71.684 tot €132.746 | Vaste aftrek van €20.072 |
| €132.747 tot €398.236 | €20.072, minus 7,56% van het bedrag boven €132.746 |
| Meer dan €398.236 | Niet in aanmerking komend |
Energie-investeringsaftrek (EIA): 40% extra voor energiezuinige apparatuur. Volgens de Nederlandse zakelijke publicatie De Zaak kunnen bedrijven die in 2026 investeren in energiezuinige apparatuur 40% van de investering van de winst aftrekken, en kan de EIA worden gecombineerd met de KIA.De apparatuur moet echter op de Energielijst van de overheid staan en de investering moet binnen drie maanden na ondertekening van het contract worden gemeld bij de Rijksdienst voor Ondernemend Nederland (RVO).Of een voedingsmiddelenmachine in aanmerking komt, hangt af van de energiebesparende specificaties. Raadpleeg daarom uw accountant of de RVO voordat u investeert.
Praktische tip: De Nederlandse bank ABN AMRO adviseert bedrijven te overwegen investeringen uit 2027 naar voren te halen of investeringen uit 2026 uit te stellen, zodat het totaal van elk jaar binnen de meest gunstige KIA-schijf valt.Dit is precies de aanpak van "uw aankopen afstemmen op beleidsvensters" die in ons overzicht wordt beschreven.
Frankrijk: sneller stijgende arbeidskosten zorgen ervoor dat automatisering zich eerder terugverdient
Frankrijk krijgt in 2026 ook te maken met aanpassingen van de arbeidskosten.Volgens de Franse overheid werd het SMIC, omdat de inflatie sinds de laatste aanpassing de drempel van 2% overschreed, op 1 juni 2026 automatisch wettelijk met nog eens 2,41% verhoogd, waardoor het maandloon (35 uur per week) uitkwam op € 1.867,02.
Nog belangrijker voor werkgevers: volgens de Franse Bouwfederatie (FFB) heeft de regering, met als doel het begrotingstekort binnen de perken te houden, besloten de berekeningsgrondslag voor de vermindering van de socialezekerheidsbijdragen voor werkgevers op het SMIC-niveau van januari (€12,02) te handhaven, in plaats van deze te verhogen met de stijging van juni.Met andere woorden: de lonen stegen, maar de lastenverlichting voor werkgevers niet, waardoor de werkelijke arbeidskosten nog zwaarder werden.
In deze omgeving kan de stimulans om automatisering te evalueren toenemen, maar de terugverdientijd blijft afhankelijk van de kosten van de apparatuur, de benuttingsgraad en de daadwerkelijke arbeidsbesparingen. Veelgebruikte financieringsinstrumenten voor Franse bedrijven zijn onder meer:
| Optie | Beschrijving |
|---|---|
| Bpifrance | De Franse openbare investeringsbank, die het mkb financiering biedt voor investeringen in apparatuur en industriële modernisering, en kan worden gecombineerd met leningen van uw eigen bank |
| Financiële lease (crédit-bail) | Een veelgebruikte manier om apparatuur in Frankrijk aan te schaffen: een leasemaatschappij koopt de apparatuur, het bedrijf betaalt maandelijks huur om deze te gebruiken en kan de apparatuur aan het einde van de leaseperiode kopen tegen een vooraf afgesproken prijs |
| Bankleningen voor apparatuur | Gedekt door de apparatuur, met looptijden die zijn afgestemd op de gebruiksduur |
Omdat Franse investeringsstimulansen meestal worden aangekondigd als specifieke programma’s of regionale regelingen en de voorwaarden ervan vaak veranderen, raden we aan om vóór het maken van plannen contact op te nemen met Bpifrance of uw lokale Kamer van Koophandel en Industrie (CCI), om te bevestigen welke programma’s momenteel openstaan.
EU-regelgevingsvereisten: naleving van machinevoorschriften wordt vanaf 2027 aangescherpt
Of het nu om Nederland, Duitsland of Frankrijk gaat, voedselmachines moeten voldoen aan gemeenschappelijke EU-regels. Let vóór de aankoop in het bijzonder op deze drie:
| Verordening | Belangrijkste vereisten | Impact op de aankoop |
|---|---|---|
| Machinerieverordening (EU) 2023/1230 | Vervangt de Machinerichtlijn 2006/42/EG volledig vanaf 20 januari 2027 en vormt de basis voor de CE-markering en het op de markt brengen van machines | Machines die vanaf 20 januari 2027 voor het eerst op de EU-markt worden gebracht of in gebruik worden genomen en waarop deze verordening van toepassing is, moeten voldoen aan de nieuwe toepasselijke conformiteitsvereisten |
| Verordening (EG) nr. 1935/2004 inzake materialen en voorwerpen bestemd om met levensmiddelen in contact te komen | Materialen die met levensmiddelen in contact komen, mogen geen stoffen afgeven die de gezondheid in gevaar brengen of de samenstelling van het levensmiddel veranderen | Vraag uw leverancier om een conformiteitsverklaring voor de materialen van onderdelen die met voedsel in contact komen |
| Verordening (EG) nr. 852/2004 inzake levensmiddelenhygiëne | Apparatuur die met voedsel in contact komt, moet gemakkelijk te reinigen en, waar nodig, te desinfecteren zijn | Hygiënisch ontwerp heeft rechtstreeks invloed op de dagelijkse reiniging en inspecties |
Wat betekent de Machineregeling voor kopers? Een van de grootste veranderingen is dat de nieuwe regeling, als reactie op digitalisering en slimme machines, vereisten toevoegt zoals cyberbeveiliging en software-updates, en dat technische documentatie in digitale vorm mag worden verstrekt.Voor kopers is de meest praktische aanpak als volgt: controleer voor machines die vanaf 20 januari 2027 voor het eerst op de EU-markt worden aangeboden of in gebruik worden genomen, of de leverancier het toepasselijke conformiteitsproces heeft voltooid;voor bestellingen waarvan de leveringsplanning de overgangsperiode overspant, moet in het contract duidelijk worden vermeld welke versie van de regels van toepassing is.
Hygiënisch ontwerp is een kostenpost op lange termijn. De EU-verordening inzake levensmiddelenhygiëne vereist dat apparatuur gemakkelijk te reinigen is, en in de sector wordt vaak verwezen naar normen voor hygiënisch ontwerp van machines voor de levensmiddelenindustrie, zoals de Europese norm EN 1672-2.Goed ontworpen apparatuur verkort de reinigingstijd, vermindert stilstand en verlaagt op de lange termijn het inspectierisico.
ANKO Nederland: Lokale service in Europa
Wilt u de apparatuur in actie zien of deze testen met uw eigen recepten? De Europese vestiging van ANKO, ANKO FOOD Tech B.V., bevindt zich in Ridderkerk, nabij Rotterdam, op ongeveer 25 tot 30 minuten rijden van Rotterdam Centraal, met parkeergelegenheid en laadstations voor elektrische voertuigen op locatie.
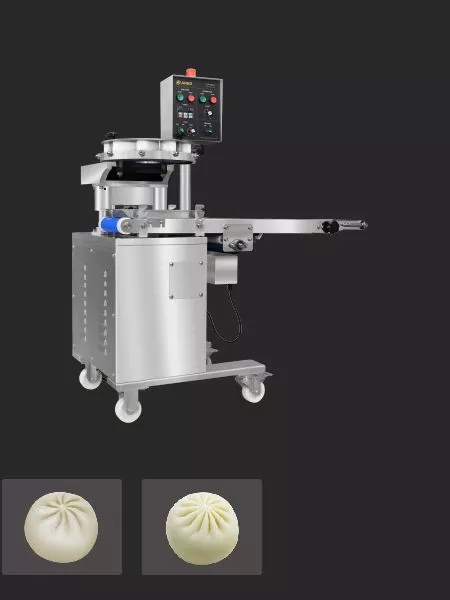
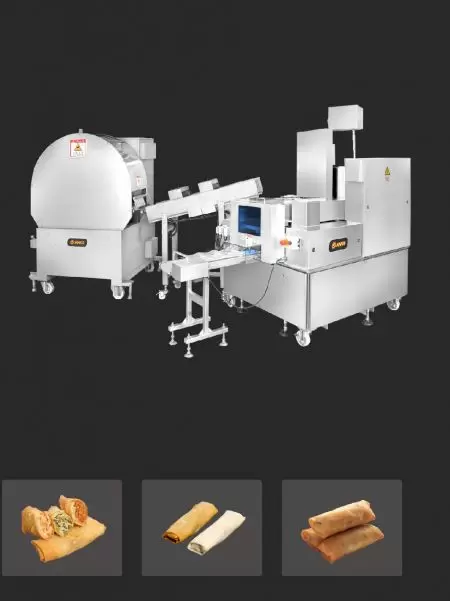
Deze faciliteit van 1.550 vierkante meter biedt planning voor voedselautomatisering, producttests, receptadvies en ontwerp van fabrieksindelingen. De tentoongestelde machines omvatten de HLT-700U multifunctionele vul- en vormmachine, de EA-100KA vormmachine voor xiaolongbao, de SR-27-productielijn voor loempia’s, de HSM-600 automatische shumaimachine, de SD-97W automatische korst- en vormmachine en de STA-360 automatische stempel- en uitlijnmachine. Boek vandaag nog een machineproef.
ANKO FOOD Tech B.V.Ridderkerk, Nederland (nabij Rotterdam)
ANKO: U helpen om elke investering te laten renderen
In Europa vallen fiscale termijnen en de overgangsperiode voor regelgeving samen, waardoor investeringen in apparatuur vroegtijdig moeten worden gepland. ANKO FOOD MACHINE kan een productielijn ontwerpen op basis van uw producten en capaciteitsbehoeften en u helpen een gefaseerde implementatie te evalueren. We kunnen ook offertes, apparatuurspecificaties en CE-gerelateerde documenten leveren ter ondersteuning van uw beoordeling met uw accountant en kredietverstrekkers. Neem contact met ons op om samen de meest kosteneffectieve oplossing te vinden.
Veelgestelde vragen
Ja.De maatregel is van toepassing op roerende activa die door bedrijven zijn aangeschaft en is niet beperkt tot in eigen land vervaardigde apparatuur.De belangrijkste vereiste is dat de aankoop wordt voltooid tussen 1 juli 2025 en 31 december 2027.Raadpleeg uw accountant voor meer informatie over hoe dit van toepassing is.
V2: Kan ik zowel KIA als EIA claimen in Nederland?Ja.KIA kan worden gecombineerd met EIA.De EIA vereist echter dat de apparatuur op de Energielijst staat en dat de investering binnen drie maanden na ondertekening van het contract bij RVO wordt gemeld.
V3: Moet ik mijn bestaande apparatuur vervangen zodra de EU-verordening inzake machines van kracht wordt?De nieuwe verordening heeft voornamelijk betrekking op machines die na 20 januari 2027 op de markt zijn gebracht.Apparatuur die al in gebruik is, hoeft over het algemeen niet te worden vervangen.Aanzienlijke wijzigingen kunnen echter een nieuwe conformiteitsbeoordeling vereisen. Raadpleeg daarom een professionele adviseur.
V4: Welke documenten moet ik bij leveranciers opvragen wanneer ik machines voor de voedingsmiddelenindustrie voor de Europese markt aanschaf?Vraag op zijn minst de CE-conformiteitsverklaring, de gebruiksaanwijzing en technische documentatie, evenals een conformiteitsverklaring voor de materialen van onderdelen die met levensmiddelen in contact komen.
V5: Biedt Frankrijk subsidies voor investeringen in apparatuur?Franse investeringsstimulansen worden meestal aangekondigd als specifieke programma's of regionale regelingen, en de voorwaarden ervan veranderen vaak.We raden aan contact op te nemen met Bpifrance of uw lokale Kamer van Koophandel en Industrie om te bevestigen welke programma's momenteel openstaan.
Meer uit deze serie

Hoe investeert u vol vertrouwen in voedselverwerkingsapparatuur?
Een compleet kader voor aankoopbeslissingen op het gebied van voedselapparatuur, met aandacht voor de totale eigendomskosten (TCO), de terugverdientijd, betalingsmogelijkheden en beleid in belangrijke wereldwijde markten.
Meer informatie
Geconfronteerd met stijgende kosten in Noord-Amerika: hoe investeert u in voedselverwerkingsapparatuur?
Nu de minimumlonen in de VS en Canada stijgen, leggen we Section 179-aftrek, 100% bonusafschrijving en Canada's Productivity Super-Deduction uit, evenals de bevoegdheidsverdeling tussen FDA en USDA en de vereisten voor elektrische certificering.
Meer informatieGegevens geverifieerd op 3 november 2026. Bronnen zijn in de tekst gelinkt.
Dit artikel bevat algemene informatie, samengesteld door ANKO FOOD MACHINE, uitsluitend ter referentie en vormt geen juridisch, fiscaal of financieel advies. Raadpleeg voor de praktische toepassing van deze regels de meest recente aankondigingen van de relevante autoriteiten in Nederland, Duitsland, Frankrijk en de EU, en neem contact op met een lokale accountant of professionele adviseur.
Meer voedseltoepassingen
Meer introductie van voedselmachines
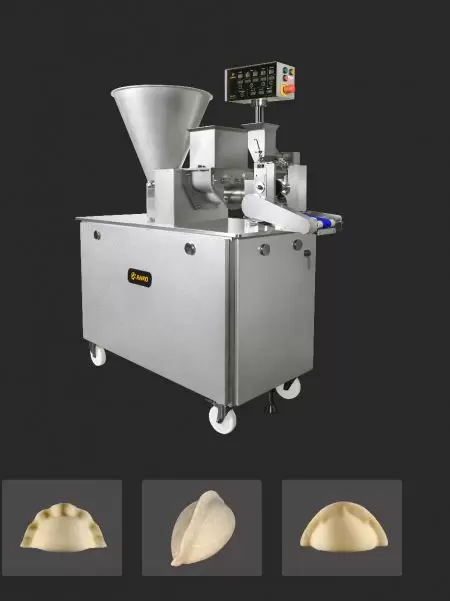
Multifunctionele vul- en vormmachine
- Smakelijk uiterlijk met een ambachtelijke uitstraling
- 2.000 - 12.000 stuks/uur
- 13 - 100 g/stuk
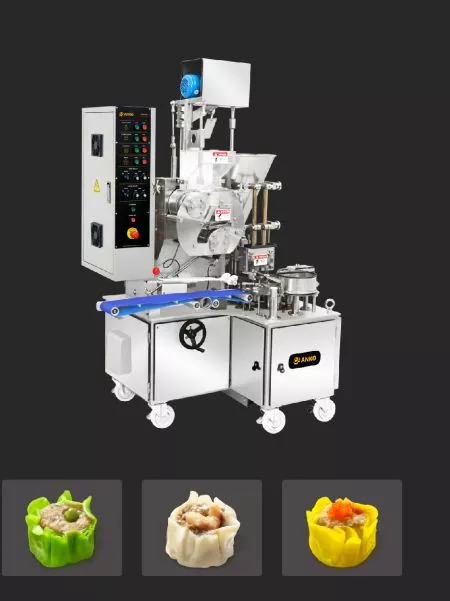
Automatische Shumai Machine
- Eenvormige producten en hoge capaciteit
- 5.000 - 6.000 stuks/uur
- 14 - 30 g/stuk
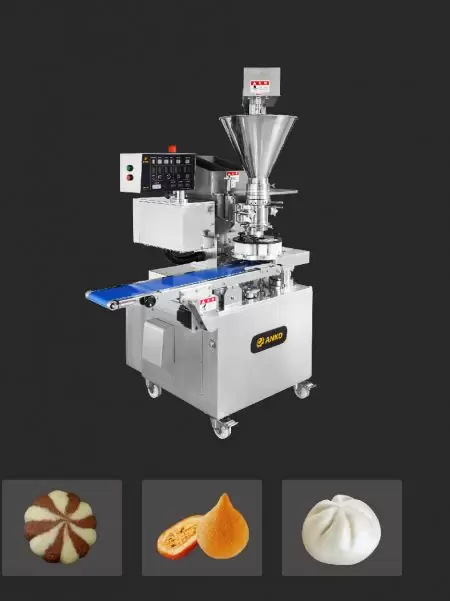
Automatische Encrusting en Vormmachine
- Twee-kleur verpakking is beschikbaar
- 1.000 - 4.000 stuks/uur
- 10 - 70 g/stuk